Domain wlov.de kaufen?
Wir ziehen mit dem Projekt
wlov.de um.
Sind Sie am Kauf der Domain
wlov.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wlov.de kaufen?
Sind bereitstellungszinsen zulässig?
Sind Bereitstellungszinsen zulässig? Bereitstellungszinsen sind grundsätzlich zulässig, wenn sie vertraglich vereinbart wurden und im Rahmen der gesetzlichen Vorgaben liegen. Sie dienen dazu, den Kreditgeber für entgangene Zinsen zu entschädigen, wenn der Kreditnehmer das Darlehen nicht sofort in Anspruch nimmt. Allerdings dürfen die Bereitstellungszinsen nicht übermäßig hoch sein und müssen transparent und nachvollziehbar sein. Es empfiehlt sich daher, die genauen Konditionen im Kreditvertrag zu prüfen und gegebenenfalls mit einem Experten zu klären, ob die Bereitstellungszinsen angemessen sind. **
Wer zahlt bereitstellungszinsen?
Wer zahlt Bereitstellungszinsen? Bereitstellungszinsen werden in der Regel von Kreditnehmern gezahlt, wenn sie einen Kredit in Anspruch nehmen, aber die Auszahlung des gesamten Betrags verzögern. Diese Zinsen dienen als Ausgleich für die Bereitstellung des Geldes durch die Bank, das in dieser Zeit nicht anderweitig verwendet werden kann. Die Höhe der Bereitstellungszinsen kann je nach Kreditinstitut und Vertrag variieren. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und in welcher Höhe Bereitstellungszinsen anfallen. **

Ähnliche Suchbegriffe für Bereitstellungszinsen
Top-Angebote
Produkte zum Begriff Bereitstellungszinsen:



-
Was kosten bereitstellungszinsen?
Bereitstellungszinsen sind Zinsen, die anfallen, wenn ein Kreditnehmer einen Kredit nicht wie vereinbart abruft und das Geld stattdessen beim Kreditgeber "bereitgestellt" wird. Die Höhe der Bereitstellungszinsen kann je nach Kreditvertrag und Kreditgeber variieren. In der Regel liegen sie zwischen 0,25% und 0,5% pro Monat des nicht abgerufenen Kreditbetrags. Es ist wichtig, die genauen Konditionen des Kreditvertrags zu prüfen, um zu erfahren, wie hoch die Bereitstellungszinsen sind und unter welchen Umständen sie anfallen. **
-
Werden bereitstellungszinsen taggenau berechnet?
Werden Bereitstellungszinsen taggenau berechnet? Bereitstellungszinsen werden in der Regel nicht taggenau berechnet, sondern für den gesamten Zeitraum, in dem ein Darlehen nicht in Anspruch genommen wird. Sie werden oft als Pauschalbetrag für einen bestimmten Zeitraum festgelegt. Die genaue Berechnung kann je nach Kreditinstitut variieren. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wie die Bereitstellungszinsen berechnet werden. In einigen Fällen können auch taggenaue Berechnungen vereinbart werden, daher ist es ratsam, dies mit dem Kreditgeber zu klären. **
-
Wann fallen bereitstellungszinsen an?
Bereitstellungszinsen fallen in der Regel an, wenn ein Kreditnehmer einen Kredit in Anspruch nimmt, aber die Auszahlung des gesamten Darlehensbetrags verzögert. Dies kann beispielsweise der Fall sein, wenn Baufortschritte nicht wie geplant erfolgen oder Unterlagen nicht rechtzeitig eingereicht werden. Die Bank stellt dem Kreditnehmer dann Bereitstellungszinsen in Rechnung, um die entgangenen Zinsen zu kompensieren. Die genauen Konditionen und Höhe der Bereitstellungszinsen sind in den Kreditverträgen festgelegt und können je nach Bank unterschiedlich sein. Es ist daher wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und in welcher Höhe Bereitstellungszinsen anfallen. **
-
Wie hoch sind die bereitstellungszinsen?
Die Höhe der Bereitstellungszinsen kann je nach Bank und Vertrag variieren. In der Regel liegen sie zwischen 0,25% und 0,5% pro Monat des noch nicht ausgezahlten Darlehensbetrags. Diese Zinsen werden fällig, wenn ein Kredit bereits genehmigt wurde, aber noch nicht vollständig abgerufen wurde. Die Bereitstellungszinsen dienen dazu, die Bank für die Bereithaltung des Darlehensbetrags zu entschädigen. Es ist daher wichtig, die genauen Konditionen im Kreditvertrag zu prüfen, um unerwartete Kosten zu vermeiden. **

Wie hoch dürfen bereitstellungszinsen sein?
Wie hoch Bereitstellungszinsen sein dürfen, hängt von verschiedenen Faktoren ab. Generell gibt es keine gesetzliche Obergrenze für Bereitstellungszinsen, jedoch müssen sie angemessen sein. In der Regel bewegen sich Bereitstellungszinsen zwischen 0,25% und 0,5% pro Monat. Bei Baufinanzierungen können sie jedoch auch höher ausfallen. Es ist wichtig, die Vertragsbedingungen genau zu prüfen und gegebenenfalls mit dem Anbieter zu verhandeln, um überhöhte Zinsen zu vermeiden. In jedem Fall sollten Verbraucher darauf achten, dass die Bereitstellungszinsen transparent und nachvollziehbar sind. **
Wie kann ich bereitstellungszinsen umgehen?
Um Bereitstellungszinsen zu umgehen, solltest du sicherstellen, dass du den Kreditvertrag rechtzeitig und vollständig erfüllst. Das bedeutet, dass du die vereinbarten Raten pünktlich zahlst und keine zusätzlichen Verzögerungen bei der Rückzahlung des Kredits auftritt. Falls du eine Umschuldung in Erwägung ziehst, solltest du darauf achten, dass die neue Finanzierung rechtzeitig abgeschlossen wird, um Bereitstellungszinsen zu vermeiden. Es ist auch ratsam, sich vor Vertragsabschluss über mögliche Kosten und Gebühren zu informieren, um unangenehme Überraschungen zu vermeiden. Letztendlich ist es wichtig, den Kreditvertrag sorgfältig zu prüfen und bei Unklarheiten rechtzeitig mit der Bank zu kommunizieren, um eventuelle Probleme zu vermeiden. **
Top-Angebote
Produkte zum Begriff Bereitstellungszinsen:
-
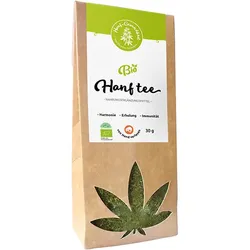
Hanf Gesundheit Hanftee Natur BIO 30gBIO Hanftee, 30g - Nahrungsergänzungsmittel Dieser Hanftee wurde liebevoll angebaut und handverlesen. Er enthält wertvolle Cannabinoide, vorwiegend CBD (Cannabidiol). Dank der besonders langsamen Trocknungsmethode und der manuellen Auswahl der besten Qualität bleiben Geschmack und Geruch erstklassig. Die Mischung hat keine psychoaktiven Wirkungen. Zubereitung und Verwendung der BIO-Hanfteemischung: Geben Sie 1 Esslöffel der Mischung in 3 dl (250-300 ml) kochendes Trinkwasser und lassen Sie den Aufguss 3-5 Minuten ziehen. Anschließend abseihen und genießen. Empfohlene Tagesdosis: 2 Tassen der Mischung (ca. 600 ml). Überschreiten Sie nicht die empfohlene Tagesdosis. Weitere Verwendungsmöglichkeiten: Die Mischung kann zur Herstellung von Hanfbutter und als Gewürz für warme und kalte Speisen verwendet werden. Für die Zubereitung erhitzen Sie am besten Butter oder Öl, da die Substanzen im Kraut fettlöslich sind und sich so beim Kochen optimal entfalten. Was sind Cannabinoide? CBD (Cannabidiol) ist eines der bekanntesten und wichtigsten Cannabinoide. Cannabinoide umfassen nicht nur natürliche Substanzen, die in Cannabis enthalten sind, sondern auch die von unserem Organismus produzierten Substanzen (Endocannabinoide). Diese Substanzen halten das Gleichgewicht unseres Stoffwechselsystems aufrecht. Das Cannabinoidsystem beeinflusst praktisch alle Funktionen unseres Organismus und öffnet unser Bewusstsein für neue Denkweisen. Es hilft uns, Veränderungen anzunehmen, offen zu sein und ein Gefühl von Glück und Frieden zu empfinden. Interessante Tatsache: Neugeborene erhalten Endocannabinoide zu Beginn des Stillens von der Muttermilch, um Appetit zu bekommen und essen zu lernen. Mehr über Hanftee: Wirkungen von Cannabis-Tee Referenzen für Hanftee Hanftee für den Schlaf Hanftee - FAQ Zubereiten von Cannabistee6,99 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Sind bereitstellungszinsen zulässig?
Sind Bereitstellungszinsen zulässig? Bereitstellungszinsen sind grundsätzlich zulässig, wenn sie vertraglich vereinbart wurden und im Rahmen der gesetzlichen Vorgaben liegen. Sie dienen dazu, den Kreditgeber für entgangene Zinsen zu entschädigen, wenn der Kreditnehmer das Darlehen nicht sofort in Anspruch nimmt. Allerdings dürfen die Bereitstellungszinsen nicht übermäßig hoch sein und müssen transparent und nachvollziehbar sein. Es empfiehlt sich daher, die genauen Konditionen im Kreditvertrag zu prüfen und gegebenenfalls mit einem Experten zu klären, ob die Bereitstellungszinsen angemessen sind. **
-
Wer zahlt bereitstellungszinsen?
Wer zahlt Bereitstellungszinsen? Bereitstellungszinsen werden in der Regel von Kreditnehmern gezahlt, wenn sie einen Kredit in Anspruch nehmen, aber die Auszahlung des gesamten Betrags verzögern. Diese Zinsen dienen als Ausgleich für die Bereitstellung des Geldes durch die Bank, das in dieser Zeit nicht anderweitig verwendet werden kann. Die Höhe der Bereitstellungszinsen kann je nach Kreditinstitut und Vertrag variieren. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und in welcher Höhe Bereitstellungszinsen anfallen. **
-
Was kosten bereitstellungszinsen?
Bereitstellungszinsen sind Zinsen, die anfallen, wenn ein Kreditnehmer einen Kredit nicht wie vereinbart abruft und das Geld stattdessen beim Kreditgeber "bereitgestellt" wird. Die Höhe der Bereitstellungszinsen kann je nach Kreditvertrag und Kreditgeber variieren. In der Regel liegen sie zwischen 0,25% und 0,5% pro Monat des nicht abgerufenen Kreditbetrags. Es ist wichtig, die genauen Konditionen des Kreditvertrags zu prüfen, um zu erfahren, wie hoch die Bereitstellungszinsen sind und unter welchen Umständen sie anfallen. **
-
Werden bereitstellungszinsen taggenau berechnet?
Werden Bereitstellungszinsen taggenau berechnet? Bereitstellungszinsen werden in der Regel nicht taggenau berechnet, sondern für den gesamten Zeitraum, in dem ein Darlehen nicht in Anspruch genommen wird. Sie werden oft als Pauschalbetrag für einen bestimmten Zeitraum festgelegt. Die genaue Berechnung kann je nach Kreditinstitut variieren. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wie die Bereitstellungszinsen berechnet werden. In einigen Fällen können auch taggenaue Berechnungen vereinbart werden, daher ist es ratsam, dies mit dem Kreditgeber zu klären. **
Ähnliche Suchbegriffe für Bereitstellungszinsen
-
Wann fallen bereitstellungszinsen an?
Bereitstellungszinsen fallen in der Regel an, wenn ein Kreditnehmer einen Kredit in Anspruch nimmt, aber die Auszahlung des gesamten Darlehensbetrags verzögert. Dies kann beispielsweise der Fall sein, wenn Baufortschritte nicht wie geplant erfolgen oder Unterlagen nicht rechtzeitig eingereicht werden. Die Bank stellt dem Kreditnehmer dann Bereitstellungszinsen in Rechnung, um die entgangenen Zinsen zu kompensieren. Die genauen Konditionen und Höhe der Bereitstellungszinsen sind in den Kreditverträgen festgelegt und können je nach Bank unterschiedlich sein. Es ist daher wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und in welcher Höhe Bereitstellungszinsen anfallen. **
-
Wie hoch sind die bereitstellungszinsen?
Die Höhe der Bereitstellungszinsen kann je nach Bank und Vertrag variieren. In der Regel liegen sie zwischen 0,25% und 0,5% pro Monat des noch nicht ausgezahlten Darlehensbetrags. Diese Zinsen werden fällig, wenn ein Kredit bereits genehmigt wurde, aber noch nicht vollständig abgerufen wurde. Die Bereitstellungszinsen dienen dazu, die Bank für die Bereithaltung des Darlehensbetrags zu entschädigen. Es ist daher wichtig, die genauen Konditionen im Kreditvertrag zu prüfen, um unerwartete Kosten zu vermeiden. **
-
Wie hoch dürfen bereitstellungszinsen sein?
Wie hoch Bereitstellungszinsen sein dürfen, hängt von verschiedenen Faktoren ab. Generell gibt es keine gesetzliche Obergrenze für Bereitstellungszinsen, jedoch müssen sie angemessen sein. In der Regel bewegen sich Bereitstellungszinsen zwischen 0,25% und 0,5% pro Monat. Bei Baufinanzierungen können sie jedoch auch höher ausfallen. Es ist wichtig, die Vertragsbedingungen genau zu prüfen und gegebenenfalls mit dem Anbieter zu verhandeln, um überhöhte Zinsen zu vermeiden. In jedem Fall sollten Verbraucher darauf achten, dass die Bereitstellungszinsen transparent und nachvollziehbar sind. **
-
Wie kann ich bereitstellungszinsen umgehen?
Um Bereitstellungszinsen zu umgehen, solltest du sicherstellen, dass du den Kreditvertrag rechtzeitig und vollständig erfüllst. Das bedeutet, dass du die vereinbarten Raten pünktlich zahlst und keine zusätzlichen Verzögerungen bei der Rückzahlung des Kredits auftritt. Falls du eine Umschuldung in Erwägung ziehst, solltest du darauf achten, dass die neue Finanzierung rechtzeitig abgeschlossen wird, um Bereitstellungszinsen zu vermeiden. Es ist auch ratsam, sich vor Vertragsabschluss über mögliche Kosten und Gebühren zu informieren, um unangenehme Überraschungen zu vermeiden. Letztendlich ist es wichtig, den Kreditvertrag sorgfältig zu prüfen und bei Unklarheiten rechtzeitig mit der Bank zu kommunizieren, um eventuelle Probleme zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.